|
金融活水 浇灌“三农”
——我省金融业加强农村服务综述
国开行贵州省分行探索推出“开行小额农贷”,先后为印江、松桃、思南等22个县量身打造43个支持扶贫产业化的金融产品,直接惠及8525户农户、122家合作社和91家扶贫龙头企业。
导读
即便是在被视为世界公认难题的农村金融领域,贵州金融业也从来不乏创新精神,曾屡创全国之先——
在空白乡镇设立机构网点250个,率先在全国实现乡镇基础金融服务全覆盖;
在全国成立11个农民工金融服务中心,针对外出农民工金融服务两头空问题,“服务跟着农民走”,引导和支持28万农民返乡创业就业;
农村信用体系建设成果斐然,信用工程惠及全省740万农户,“穷可贷、富可贷,不讲信用不能贷”的诚信理念深入广大农民心中;
……
当时空转换到近年,在我省后发赶超、同步小康的大背景下,农业现代化之路走得渐宽渐稳之时,贵州金融业并未躺在曾经的那些辉煌上驻足不前。
到今年,勇挑大梁的省农信社提供全省96%的农户贷款,村镇银行、农商行等新型农村金融机构入驻各地工业园区和高效现代农业园区,银行简易便民网点、电子机具走进美丽乡村示范点、农民家门口,一个多层次、广覆盖、可持续的农村金融体系逐渐完善,金融“输血”农村经济的渠道更加畅通。
看数据。截至今年5月末,我省银行业金融机构涉农贷款余额4325.83亿元,较年初增长11.77%,增量高于去年同期101.25亿元;同比增速高于全部贷款增速8.06个百分点,连续实现“两个不低于”目标,成为全省贷款余额重要组成部分。
看产品。国开行“开行小额农贷”推动“输血式”扶贫向“造血式”扶贫转化,国务院扶贫办向全国大力推广这一金融支持开发扶贫的新做法;花溪农商行“小康卡”系列产品,荣膺全国农村金融创新十佳产品,在全国农村金融会议上两次被点名表扬,业界为之侧目。
看服务。我省超9成行政村的农民,“不出村、低成本、低风险”,即可随时享受到和城里人一样的基础金融服务,这在全国,也是走在前列。
……
贵州农村金融,从来都不缺乏亮点。
红利叠加
农村金融提速发展
“小康不小康,首先看老乡。”没有农村的小康,没有贫困地区的小康,就没有全省的小康。
肩负着在2020年与全国同步全面建成小康社会历史重任的贵州,在当前及今后一段时期,贫穷落后是主要矛盾,加快发展是根本任务。
扶贫,是第一民生工程;发展,是最大的扶贫。
要加快发展,最急需的资金从何而来?金融“输血”经济发展无疑是最有效的途径。
然而在我国,农村金融服务一直是金融体系里的薄弱环节。在我省大多数农村,一位村民要取钱,往往需要跋山涉水,花上一整天时间到镇上的银行网点。如此少的金融机构,造成农村经济发展的“血液”严重供给不足。
追根溯源,金融生态环境差,抵押不足造成信用贷款风险较大,农户贷款金额小、周期长、贷款手续繁杂造成金融成本高,导致金融机构支持“三农”积极性不足。
是什么,让我省金融机构释放热情,锻造了农村金融服务的新亮点?
近年来,我省经济发展形势,政策环境明显改善。新一轮西部大开发深入实施,国务院出台支持我省经济社会又好又快发展的国发2号文件,批准设立贵安新区,资源红利、生态红利、人口红利、政策红利、改革红利等“五大红利”正逐步释放。
站在新起点,迈向新征程。我省吹响加速发展、加快转型的响亮号角,工业化、信息化、城镇化、农业现代化“四化同步”并驾齐驱。全省上下,工业园区、现代高效农业园区,建设热潮一浪高过一浪;美丽乡村建设,一村美过一村;各项建设风起云涌,资金渴求越来越急切。
“作为农业人口占比高的农业大省,农村经济发展是我省实现同步小康、后发赶超的关键因素。”我省金融系统深刻认识到,农业现代化离不开金融服务“血液”营养,以银行为代表的金融机构应成为农村经济发展的“蓄水池”和“灌溉渠”,同时还应为农村金融创新减少障碍,让金融“输血”农村经济更加通畅。
如果说我省经济的高速发展为金融业带来广阔的市场空间,那么来自国家层面和省委省政府对金融业的政策引导,则有效激发我省金融机构的改革创新热情,搅动一池金融“活水”,全力浇灌“三农”。
2010年,以覆盖面广、含金量高而著称的“国发2号文件”出台,仅支持贵州金融业发展的相关政策就有8大项,无疑给打造贵州金融升级版下了一场“及时雨”。
接着,省委、省政府在京举办支持贵州又好又快发展金融座谈会,不失时机开启与多个金融机构的省部级战略合作。
为明确贵州金融业发展的重点和方向,我省又出台《省人民政府关于贯彻落实国发2号文件精神促进金融加快发展的意见》,将工作细化落实。而《省人民政府关于进一步深化农村金融体制改革的指导意见》则将金融工作推向占全省八成人口的农村,让农民群众分享改革的红利。
由此,一场贵州金融升级发展的战役嘹亮打响,而以普惠金融为主线,构建多层次、广覆盖、可持续的农村金融服务体系为主要内容的农村金融改革,号角尤为响亮……
服务下沉
金融供给不断增加
要“输血”三农,解决“供血不足”,就要畅通“血管”,增加原动力。
省政府金融办、金融监管部门正向激励,引导金融机构下沉网点和服务,不断增加“三农”信贷投入,为广大农民和农村经济提供更多的金融服务可获取性。
人民银行贵阳中心支行加强对金融机构“窗口指导”,通过差别准备金动态调整机制、优惠存款准备金率、支农再贷款、再贴现等多种货币政策工具,引导金融机构持续加大涉农信贷投放,为我省“三农”发展提供及时的信贷资金支持。
做足增量,为农村金融市场增添“发动机”。
贵州银监局稳步推进农信社改制组建农商行,在广大农村布局村镇银行新型农村金融机构,为农村金融市场带来新鲜“血液”,通过竞争激发市场活力。人民银行贵阳中心支行积极提供系统支持,密切关注改制风险,有效促进新型农村金融机构稳健发展。截至今年3月末,贵州人民银行系统为12家农商行和39家村镇银行提供服务系统,帮助其规范内部制度,对其进行风险预警。全省已开业和批筹的农商行25家,村镇银行43家。
“不嫌贫,不忘弱,我们做的就是惠民银行。”贵阳市乌当富民村镇银行开业一年来,“三农”及小微企业贷款占比高达90%,户均贷款22万元,是贵阳区域内村镇银行贷款户均最低的银行。大到十几万、上百万,小到几千元、上万元,包括养殖户、小商贩,甚至农民农房装修也能贷上款。
盘活存量,增设边远地区金融网点“毛细血管”。
结合“5个100工程”和“四在农家·美丽乡村”创建活动,我省涉农银行将网点开到工业园区、高效农业示范园区、美丽乡村示范点,并在金融需求旺盛的行政村设立非标网点,向乡镇延伸服务触角,更多农民由此受益。
截至今年3月末,我省设立村级简易便民服务网点和定时定点服务点3100个,有效提高村级地区金融便利性;全省各类电子机具覆盖67.24%行政村,解决农户小额现金存取、转账、查询等方面的基础金融服务需求,为广大农户提供“常在身边”的金融服务。
如今,我省农村金融市场已形成以省农信社为主力军,国有商业银行以及农商行和村镇银行等新型金融机构为主导,自助机具网点为补充的格局,一个多层次、广覆盖、可持续的“三农”金融机构体系正不断完善,“三农”金融服务覆盖面明显提高。
随着“阳光信贷”工程的深入推进,我省在全国率先建立农村金融信用县,“穷可贷、富可贷,不讲信用不能贷”的理念深入农民心中:盘县平官镇某村民在病危之际,当着平官信用社主任的面,要求妻子和儿子务必按时归还信用社欠款8万元,完成最后的“信用嘱托”……
创新服务
不断输血农村经济
创新,是金融业的永恒主题。
在日益旺盛的市场需求和有限的金融服务之间,金融创新很好地弥补了两者的落差,为“三农”融资破题。
我省金融机构根据农村金融服务需求特点,积极创新符合农村经济特点“量体裁衣”式的金融服务产品,以小额农户信用贷款为基础,开发出许多适合当地农村经济发展的信贷产品,进一步满足农村金融服务需求。
曾经家里穷得几乎揭不开锅的罗呈勇依靠花溪农商行“小康卡”小额贷款,生意越做越大,如今拥有600平方米大房屋,开上小轿车,成为全村致富典型。
这款“小康卡”农户贷款系列产品,主要依靠农户信用发放贷款,无需提供抵押担保,贷款额度从500元到50万元不等,既能有效满足常规生产、生活需求,又涵盖应急、养老、危房改造、购房等方方面面,利率根据农民信用水平确定,最大限度让利于农民,荣膺全国农村金融创新十佳产品。
从“输血”到“造血”,国开行贵州省分行充分发挥开发性金融优势,探索推出“开行小额农贷”,先后为印江、松桃、思南等22个县量身打造43个支持扶贫产业化的金融产品,共授信42.8亿元,累计发放贷款12.3亿元,直接惠及8525户农户、122家合作社和91家扶贫龙头企业,带动近28万户贫困山区农民走上农业产业化脱贫致富的道路。国家扶贫办评价:形成了贵州“政银农企”合作支持扶贫开发的新格局。
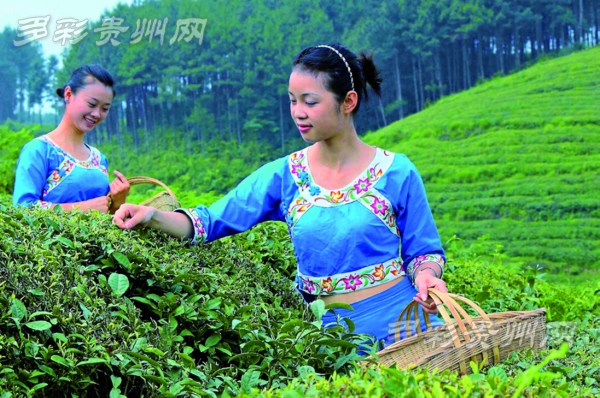
通过国开行“一县一策、一户一式”的灵活运作,各地特色高效产业如雨后春笋般茁壮成长,竞相绽放,蓬勃发展:江口以打造乡村旅游为重点,石阡大力发展茶产业,正安积极扩大白茶种植规模,从江则立足香猪产业……
千帆竞渡,围绕“三农”金融需求,加大产品和服务创新,各家金融机构“亮点”频闪——
农行贵州省分行大力推进“以卡代证”新型农村合作医疗金融服务工作,农户持惠农卡并可实现看病、购药、就医,着力提升服务便捷度;
邮储银行六盘水支行创新开办烟农贷款,积极开展农户授信评级,为达到条件的农户、农村个人经营户提供小额贷款支持,解决烟农贷款难;
针对“三农”贷款担保难现状,赤水市农信社以林权作为担保,相继推出“林木管护贷款”、“林产流转贷款”和“林区道路贷款”3个信贷产品。
……
贵州农村金融市场,迸发出前所未有的活力。
|